

 FOREX ZONE BY HAKIM DAN TEGUH
AUDUSD
Opportunity: Bearish Range 0,69900–0,69300
Tekanan pada mata uang Aussie terhadap mata uang Dollar AS mulai melanda pergerakan market. Pelemahan ini terjadi pada hari perdagangan pertama bulan November, memperpanjang kerugian kecil dari minggu sebelumnya karena investor bersiap menghadapi keputusan kebijakan moneter Bank Cadangan Australia pada hari Selasa. Bank Sentral Australia (RBA) diperkirakan akan menaikkan suku bunga acuan sebesar 25 basis poin menjadi level tertinggi dalam hampir dua dekade, yaitu 4,85%, menandai kenaikan suku bunga kelima tahun ini dan menggarisbawahi tekad para pembuat kebijakan untuk memprioritaskan pengendalian inflasi. Inflasi utama naik menjadi 3,9% secara tahunan pada kuartal ketiga, jauh di atas kisaran target RBA sebesar 2–3%, sementara inflasi inti juga tetap tinggi di angka 3,7%. Sementara itu, Gubernur Michele Bullock menggambarkan pasar tenaga kerja sebagai “sedikit lebih ketat” daripada yang diantisipasi RBA, meskipun tingkat pengangguran tetap berada pada level tertinggi lima tahun sebesar 4,7% pada bulan September. Di bidang ekonomi, Indeks Inflasi Bulanan Melbourne Institute Australia naik 0,5% secara bulanan pada Oktober 2026, sedikit meningkat dari 0,3% pada bulan sebelumnya dan menandai kenaikan bulanan keempat berturut-turut.
Pivot: 0,70083
R1: 0,70232 S1: 0,69828
R2: 0,70487 S2: 0,69679
R3: 0,70636 S3: 0,69424
USDJPY
Opportunity: Bullish Range 157,800–158,300
Pelemahan mata uang Yen Jepang terhadap mata uang Dollar AS terus mewarnai pergerakan market di awal November. Kondisi Yen Jepang melemah dan sentuh level 157,991, mengakhiri tren penguatan selama tiga hari berturut-turut meskipun ada peringatan verbal baru dari Tokyo. Menteri Keuangan Satsuki Katayama menegaskan kembali bahwa pihak berwenang siap mengambil tindakan jika pergerakan mata uang menjadi berlebihan atau tidak teratur, sambil menekankan pentingnya koordinasi berkelanjutan dengan AS dalam hal valuta asing. Sementara itu, para investor menantikan data upah Jepang yang akan dirilis minggu ini untuk mendapatkan indikasi lebih lanjut mengenai arah kebijakan moneter Bank Sentral Jepang. Pekan lalu, BOJ mempertahankan suku bunga acuan tidak berubah di 1,25% tetapi memberi sinyal bahwa inflasi inti akhirnya mencapai target 2%, yang berpotensi membuka pintu untuk kenaikan suku bunga pada bulan Desember. Di tempat lain, permintaan aset aman untuk yen melemah karena aksi jual saham teknologi, yang didorong oleh kekhawatiran yang meningkat atas valuasi kecerdasan buatan, mulai mereda. Namun, kinerja keuangan perusahaan yang mengecewakan terus membebani pasar saham Jepang.
Pivot: 157,776
R1: 158,159 S1: 157,561
R2: 158,374 S2: 157,178
R3: 158,757 S3: 156,963
GBPUSD
Opportunity: Bullish menuju 1.3480–1.3512
Pounds kembali ditutup menguat pada perdagangan awal pekan ini. Poundsterling mencapai level tertinggi terhadap U.S Dollar sejak pertengahan September atau 6 pekan lebih pada perdagangan forex Eropa hari Senin (2/11/2026) oleh kuatnya prospek kenaikan BOE Rate. Bank of England (BOE) bersiap menghadapi kebijakan pengetatan moneter yang diperkirakan akan diputuskan pekan ini, akan menaikkan suku bunga untuk pertama kalinya sejak tahun 2023. Sikap BOE di tengah meningkatnya tekanan inflasi yang dikaitkan dengan konflik yang melibatkan Iran serta tanda-tanda ketahanan ekonomi Inggris. Meski demikian, para pengambil kebijakan diperkirakan akan meredam ekspektasi pasar mengenai kemungkinan kenaikan suku bunga lanjutan di tahun depan. Sementara itu, anggaran pertama yang diajukan oleh Menteri Keuangan (Chancellor) John Healey secara umum sejalan dengan ekspektasi pasar dan tidak menghadirkan kejutan berarti. Disatu-sisi U.S Dollar melemah meski aktivitas manufaktur Amerika menunjukkan ekspansi. Investor lebih memperhatikan perkembangan negosiasi AS-Iran dan potensi perubahan kebijakan perdagangan serta geopolitik. Indeks Dollar AS (DXY) turun 0,24% ke 101,72. Sementara itu, pasar menunggu pemilihan paruh waktu AS, data Factory Orders, dan laporan Job Openings and Labor Turnover Survey (JOLTS). GBP masih berpotensi untuk menguat pada perdagangan hari ini didukung sifat Hawkish BOE yang diperkirakan akan menaikan suku-bunga pekan ini.
Open: 1.3404 Pivot: 1.3411
R1: 1.3443 S1: 1.3374
R2: 1.3480 S2: 1.3342
R3: 1.3512 S3: 1.3305
EURUSD
Opportunity: Bearish menuju 1.1109–1.1065
Euro ditutup menguat pada perdagangan Senin kemarin. EUR naik 0,33% dan bergerak mendekati 1,1200. PMI manufaktur HCOB menunjukkan perkembangan positif di Spanyol dan Jerman. Sebaliknya, Italia mencatat kontraksi dengan indeks turun dari 50,4 menjadi 49,4, di bawah perkiraan pasar. Investor kini menantikan pernyataan pejabat European Central Bank (ECB), Joachim Nagel dan Olaf Sleijpen. Penguatan mata uang Euro terdukung pelemahan U.S Dollar. Indeks Dollar AS turun ke sekitar 101,8. Euro juga terbantu harga minyak yang kembali turun serta kemajuan pembicaraan di Timur Tengah, yang meredakan kekhawatiran inflasi energi di zona Euro. Selain itu, pelaku pasar melakukan penyesuaian posisi menjelang pemilu sela AS. Namun kenaikan Euro dibatasi oleh kekhawatiran mengenai masalah anggaran dan utang Prancis. Fitch merevisi prospek peringkat Prancis menjadi negatif setelah Moody’s mempertahankan peringkat dengan prospek negatif, sementara ekonomi Prancis menyusut 0,1% pada kuartal III. Ketidakpastian kepemimpinan ECB setelah Lagarde mengumumkan akan mundur lebih awal juga membayangi Euro. Mata uang Euro dapat bergerak turun jika Dollar AS rebound, harga minyak kembali naik, atau kekhawatiran fiskal Prancis meningkat.
Open: 1.1183 Pivot: 1.1192
R1: 1.1231 S1: 1.1148
R2: 1.1275 S2: 1.1109
R3: 1.1314 S3: 1.1065
USDCHF
Opportunity: Bearish menuju 0.8128–0.8080
Swiss Franc kembali menguat didukung pelemahan U.S Dollar. Penguatan mata-uang Swiss Franc juga didukung oleh turunnya harga Minyak global pada perdagangan Senin kemarin. USDCHF turun dari sekitar 0,8250 menuju 0,8182 tanpa katalis yang jelas. Dolar AS melemah meski aktivitas manufaktur Amerika menunjukkan ekspansi. Investor lebih memperhatikan perkembangan negosiasi AS-Iran dan potensi perubahan kebijakan perdagangan serta geopolitik. Indeks Dollar AS (DXY) turun 0,24% ke 101,72. Institute for Supply Management (ISM) melaporkan PMI manufaktur AS naik menjadi 55,5 pada Oktober 2026, dari 54,5 pada September. Angka tersebut melampaui ekspektasi pasar sebesar 54,6 dan menunjukkan ekspansi aktivitas manufaktur. Indeks di atas 50 menandakan pertumbuhan sektor tersebut. Sementara itu, pasar menunggu pemilihan paruh waktu AS, data Factory Orders, dan laporan Job Openings and Labor Turnover Survey (JOLTS). CHF masih berpotensi untuk menguat pada perdagangan hari ini yang akan memanfaatkan pelemahan U.S Dollar. Investor menantikan data CPI Oktober Swiss untuk melihat arah kebijakan Swiss National Bank (SNB), yang diperkirakan mempertahankan suku bunga rendah.
Open: 0.8180 Pivot: 0.8205
R1: 0.8235 S1: 0.8157
R2: 0.8283 S2: 0.8128
R3: 0.8312 S3: 0.8080
DXY
Opportunity: Bearish Range 101,700–101,400
Nampaknya pergerakan mata uang Greenback terhadap beberapa mata uang utama dunia lainnya terus berada dalam tekanan. Pelemahan tersebut terlihat pada Indeks Dollar (DXY) yang menyentuh level terendah hariannya pada level 101,426. Kondisi Dollar AS saat ini lebih rendah pada awal November ini, memperpanjang tren penurunan untuk sesi keempat berturut-turut, setelah kenaikan moderat 0,4% pada bulan Oktober. Para investor bersiap menghadapi pekan yang penuh peristiwa, dengan fokus pada pemilihan paruh waktu AS, laporan lapangan kerja, dan keputusan suku bunga dari bank sentral di Inggris, Australia, Norwegia, dan Swedia. Dolar juga berada di bawah tekanan akibat penurunan harga minyak, di tengah meningkatnya harapan akan solusi diplomatik untuk konflik AS-Iran. Sementara itu, pasar terus memperkirakan kenaikan suku bunga Fed sebesar 25bps lagi pada bulan Desember, dengan probabilitas langkah tersebut tetap sekitar 75%. Pekan lalu, Fed mempertahankan suku bunga tidak berubah, seperti yang diperkirakan secara luas. Sebaliknya, Bank of England, Reserve Bank of Australia, dan Riksbank Swedia diperkirakan akan menaikkan suku bunga pekan ini.
Pivot: 101,734
R1: 102,042 S1: 101,474
R2: 102,302 S2: 101,166
R3: 102,610 S3: 100,906

INDICES ZONE BY FEDI
NIKKEI
Opportunity: Bullish ke area 67,031
Indeks Nikkei 225 turun 0,33% dan ditutup pada 63.082 pada hari Senin, memperpanjang kerugian dari sesi sebelumnya karena produsen chip memori Kioxia Holdings mengeluarkan prospek yang hati-hati, menimbulkan kekhawatiran bahwa pertumbuhan permintaan yang didorong oleh AI mungkin mulai melambat. Saham Kioxia anjlok 15,8% setelah perusahaan memproyeksikan laba operasi sebesar ¥2 triliun untuk kuartal Desember, sedikit di atas kuartal sebelumnya sebesar ¥1,99 triliun, menandai perlambatan dari pertumbuhan pendapatan yang kuat yang tercatat selama beberapa kuartal terakhir. Screen Holdings juga anjlok 19% setelah manajemen mempertahankan panduan setahun penuhnya tidak berubah meskipun melaporkan rekor penerimaan pesanan dan kekuatan berkelanjutan di pasar peralatan semikonduktor. Kerugian signifikan lainnya di antara saham teknologi termasuk Ibiden (-3,8%), Taiyo Yuden (-3%), dan SoftBank Group (-1,6%). Pasar Jepang akan tutup pada hari Selasa karena hari libur nasional.
Pivot : 65,887
R1 : 66,893 S1 : 65,303
R2 : 67,477 S2 : 64,297
R3 : 68,483 S3 : 63,713
HANGSENG
Opportunity: Bearish ke 25,217
Indeks Hang Seng naik tipis sekitar 0,4%, atau 99 poin, dan ditutup pada 23.393 pada hari Senin, memperpanjang kenaikan dari sesi sebelumnya, dipimpin oleh saham-saham teknologi. Namun, kekhawatiran atas potensi gelembung AI di China dapat menciptakan volatilitas ke depan, meskipun pergeseran dana investor dari saham AI yang dinilai terlalu tinggi ke sektor tradisional seperti perbankan, asuransi, dan bisnis konsumen dapat memberikan dukungan lebih lanjut untuk indeks secara keseluruhan. Saham perbankan juga tetap menjadi fokus karena bank-bank milik negara utama China melaporkan pertumbuhan laba kuartalan terkuat mereka dalam beberapa tahun terakhir, dengan pendapatan kuartal ketiga naik 6,4%–10,8% karena margin yang stabil dan biaya deposito yang lebih rendah. Pergerakan yang signifikan terjadi pada Tencent (2,2%), Xiaomi (6,1%), Meituan (2,0%), Semiconductor Manufacturing (1,5%), dan Lenovo (2,2%). Dari sisi data, angka PDB kuartal ketiga Hong Kong akan dirilis besok, memberikan gambaran baru tentang latar belakang ekonomi domestik.
Pivot: 24,408
R1: 24,558 S1: 24,120
R2: 24,846 S2: 23,970
R3: 24,996 S3: 23,682
NASDAQ
Opportunity: Sell Limit 29,053 | SL: 29,200 | TP: 28,850
Kontrak berjangka saham AS sedikit naik pada hari Selasa karena para pemilih Amerika menuju tempat pemungutan suara untuk pemilihan paruh waktu, dengan pemerintahan Trump dan Partai Republik menghadapi tekanan politik yang meningkat atas harga energi yang tinggi. Di sisi korporasi, saham Apple turun hampir 3% dalam perdagangan setelah jam kerja menyusul pertumbuhan penjualan yang lebih lambat dan panduan pendapatan kuartal keempat yang lebih lemah dari perkiraan. Palantir juga turun hampir 3% meskipun melaporkan pendapatan kuartal ketiga yang lebih kuat dari perkiraan. Sementara itu, Anthropic melaporkan peningkatan pendapatan kuartalan dua belas kali lipat dan menguraikan rencana untuk berinvestasi lebih dari $895 miliar selama beberapa tahun mendatang. Investor sekarang mengalihkan perhatian mereka ke serangkaian rilis pendapatan yang akan dirilis pada hari Selasa dari perusahaan-perusahaan besar, termasuk AMD, SMCI, Pfizer, Shopify, dan Booking Holdings. Dalam sesi reguler Senin, Dow naik 0,41%, sementara S&P 500 dan Nasdaq Composite masing-masing turun 0,51% dan 1,07%, karena kerugian di seluruh saham semikonduktor semakin intensif.
Pivot : 30,917.92
R1 : 31,166.33 S1 : 30,771.33
R2 : 31,312.92 S2 : 30,522.92
R3 : 31,561.33 S3 : 30,376.33
COMMODITY ZONE BY NITRA
Gold
Opportunity: Selama harga bertahan di atas pivot 3.932,54, ruang menuju 3.970–3.983 terbuka
Harga emas (XAUUSD) mengakhiri perdagangan Senin, 2 November, di level 3.945,66 dolar per ons, menguat sekitar 1,7 persen sekaligus memulihkan posisi setelah terhempas pada akhir pekan lalu. Pada Jumat, 30 Oktober, emas sempat anjlok hingga 3,6 persen ke posisi 3.880,07—level penutupan terendah dalam kurun hampir satu tahun—yang melengkapi penurunan mingguan sebesar hampir 3 persen.
Pergerakan pada sesi Senin dibuka di level 3.882,97 dan sempat menyentuh dasar harian di 3.881,64—sedikit di atas titik terendah Jumat di 3.870,11—sebelum akhirnya melonjak hingga ke posisi 3.970,32. Candle harian yang membentuk ekor bawah cukup panjang ini menandakan adanya perlawanan kuat dari pembeli dalam menjaga area pertahanan Jumat lalu. Namun, penguatan tersebut tertahan di kisaran puncak 3.970-an, area bekas support periode Juni–Juli yang kini berbalik fungsi menjadi resistance.
Secara garis besar, emas masih terkoreksi sekitar 29,5 persen dari rekor tertinggi sepanjang masa di 5.597,52 yang diraih pada 29 Januari, membentuk pola puncak harian yang terus menurun sejak Agustus. Kenaikan pada hari Senin lebih tepat dinilai sebagai relief rally atau pantulan teknikal di tengah tren turun yang masih mendominasi, alih-alih sebuah pembalikan arah sejati, terutama di saat pelaku pasar terus memperhitungkan potensi kenaikan suku bunga The Fed pada Desember mendatang.
Dinamika fundamental hari ini ditopang oleh tiga fokus utama. Pertama, data tenaga kerja AS memegang peranan sangat krusial mengingat The Fed sebelumnya menahan suku bunga di kisaran 3,75–4,00 persen dengan diwarnai dissenting vote dari dua pejabat yang menginginkan kenaikan. Rilis data lowongan kerja JOLTS periode September pada pukul 22.00 WIB malam ini akan menjadi petunjuk penting; data yang solid berpotensi memperbesar peluang kenaikan suku bunga sekaligus menekan emas, sedangkan data yang melemah dapat membuka ruang pemulihan lebih lanjut. Pasar juga mencermati rilis data Nonfarm Payrolls pada Jumat, 6 November, yang membuat mayoritas pelaku pasar cenderung menahan diri untuk membuka posisi besar.
Kedua, penyelenggaraan pemilu sela AS hari ini berpotensi memicu volatilitas tinggi yang sulit diprediksi, baik menjelang maupun sesudah rilis hasil awal. Ketiga, penurunan tajam harga minyak sekitar 7 persen kemarin turut meredakan tekanan inflasi dari sisi energi, memberikan sentimen positif bagi emas karena mengurangi urgensi The Fed untuk bersikap lebih ketat. Sementara itu dari kawasan Asia, keputusan suku bunga RBA dijadwalkan rilis sekitar pukul 10.30 WIB.
Pivot: 3.932,54
R1: 3.983,44 S1: 3.894,76
R2: 4.021,22 S2: 3.843,86
R3: 4.072,12 S3: 3.806,08
Oil
Opportunity: Selama harga bertahan di bawah pivot 97,96, tekanan jual berpotensi masih dominan.
Minyak mentah WTI (CLSK) mengalami penurunan tajam pada perdagangan 2 November, terperosok dari harga pembukaan di 102,32 hingga ditutup pada level 96,08. Penurunan sebesar 6,67 persen ini membawa harga menyentuh level terendah harian di 95,10. Pembentukan candle yang hampir tanpa ekor bawah dan ditutup sangat dekat dengan area terendahnya mencerminkan dominasi mutlak pihak penjual sepanjang sesi, sekaligus mengikis sebagian besar keuntungan dari reli Oktober lalu saat harga melonjak hampir 14 persen dari 90,37 ke 102,95.
Tekanan jual ini utamanya dipicu oleh munculnya sinyal diplomasi antara Washington dan Teheran, di mana Presiden Iran mengindikasikan telah menerima kewenangan khusus dari Pemimpin Tertinggi untuk berunding, sementara Presiden Trump dilaporkan lebih memprioritaskan jalur dialog. Penurunan ke level 95,10 sekaligus menguji area terendah pada 20 Oktober di 95,21, menjadikan area 95 sebagai support krusial yang menentukan pergerakan selanjutnya.
Faktor fundamental minyak saat ini diselimuti risiko dua arah yang sama kuatnya. Dari sisi penekan harga, para negosiator di Qatar dilaporkan tengah menyusun draf proposal yang memungkinkan pembukaan kembali Selat Hormuz dalam waktu dua hari apabila syarat-syarat dari pihak AS dipenuhi. Goldman Sachs mencatat adanya premi risiko geopolitik sekitar 27 dolar per barel yang dapat tergerus dengan cepat jika solusi yang berkelanjutan berhasil dicapai.
Namun dari sisi penopang harga, pihak Iran membantah telah melakukan perundingan langsung dengan AS dan tetap menuntut pencabutan blokade serta sanksi secara penuh. Pada saat yang sama, Perdana Menteri Israel mendesak agar operasi militer terus dilanjutkan pasca-pemilu sela, dan lembaga UKMTO melaporkan adanya insiden proyektil yang menghantam kapal di Selat Hormuz pada hari Minggu. Dari segi pasokan, keputusan OPEC+ untuk mempertahankan target produksi bulan Desember tanpa perubahan memastikan tidak adanya pasokan tambahan baru di pasar, membuat mayoritas bank besar tetap mempertahankan proyeksi harga Brent di kisaran 105–110 dolar hingga akhir tahun. Fokus perhatian pasar hari ini akan tertuju pada dinamika pemilu sela AS, rilis data JOLTS pukul 22.00 WIB, serta laporan persediaan minyak AS berkala.
Pivot: 97,96
R1: 100,82 S1: 93,22
R2: 105,56 S2: 90,36
R3: 108,42 S3: 85,62
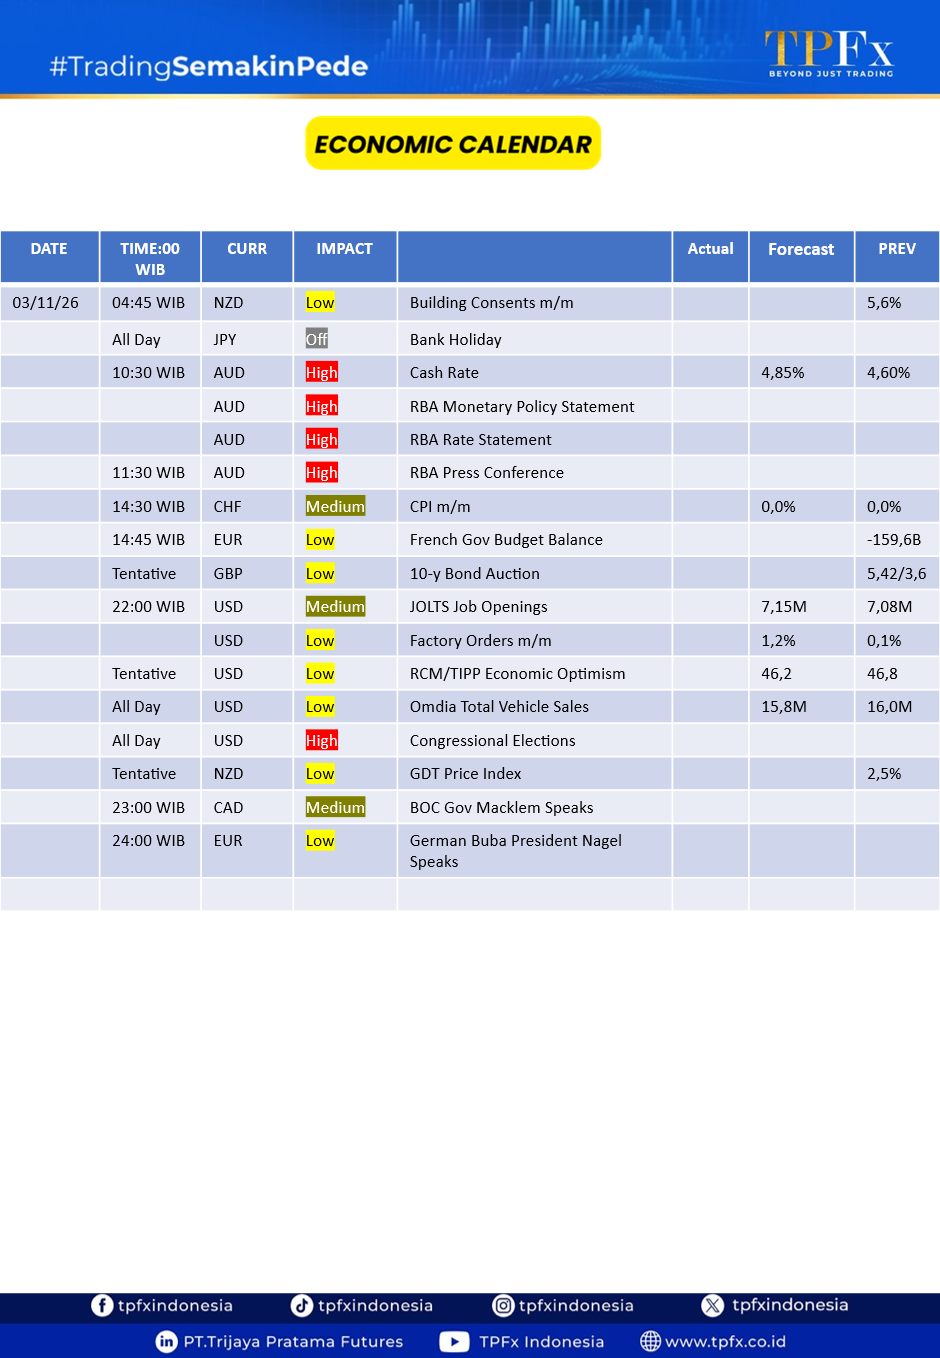
DAILY ECONOMIC DATA
WEBINAR HARI INI (Selasa, 3 November 2026)
Halo, Sobat Trader…
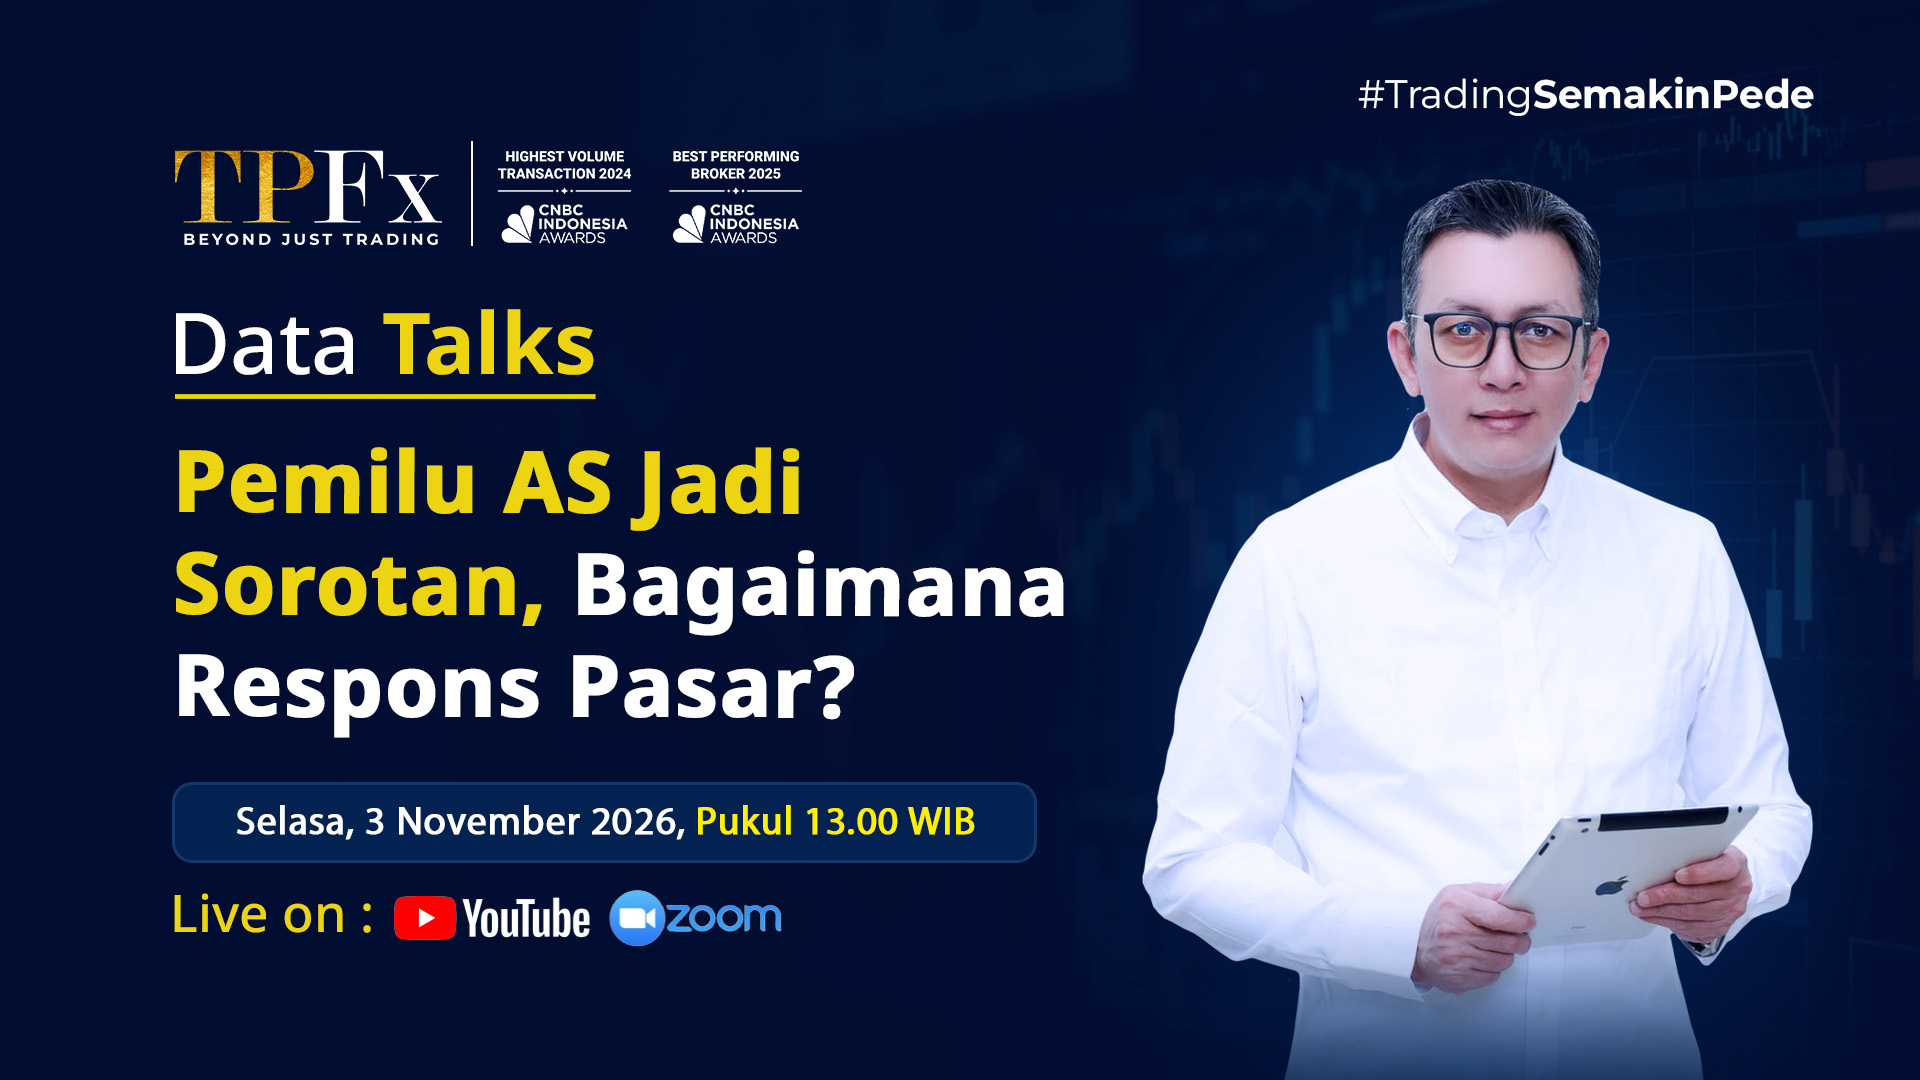
Mau tingkatkan potensi profit trading Dollar AS & Emas bersama analyst profesional TPFx Indonesia? Mari bergabung di program unggulan seru dari TPFx Indonesia dengan tema:
Pemilu AS Jadi Sorotan, Bagaimana Respons Pasar?
Catat jam dan waktunya ya!
 |
Selasa, 3 November 2026 |
 |
13.00 WIB |
 |
Online Event : YouTube & Zoom TPFX Indonesia |
Silakan klik link di sini untuk join: