

Review Pasar Keuangan Global: 12–16 Oktober 2026
Weekly Review dan Outlook pekan ini menyoroti perubahan sentimen di pasar keuangan global. Wall Street tertekan oleh aksi jual saham teknologi dan kecerdasan buatan (AI). Sebaliknya, harga minyak mentah dan emas menguat di tengah meningkatnya risiko geopolitik. Dolar AS juga melemah setelah sejumlah pejabat Federal Reserve memberikan sinyal bahwa bank sentral belum perlu terburu-buru menaikkan suku bunga.
Pergerakan pasar mencerminkan perubahan strategi investor dalam menghadapi ketidakpastian ekonomi dan geopolitik. Kekhawatiran terhadap pembiayaan sektor AI mendorong investor mengurangi eksposur pada saham teknologi. Pada saat yang sama, risiko gangguan pasokan energi meningkatkan daya tarik komoditas. Pasar juga mencermati arah kebijakan The Fed menjelang pertemuan FOMC pada 28 Oktober.
Dolar AS Melemah, Pasar Menanti Arah The Fed
Indeks Dolar AS (DXY) turun di bawah level 102 dan menutup pekan di sekitar 101,80. Pelemahan ini mengakhiri tren penguatan yang berlangsung selama empat pekan berturut-turut. Perubahan ekspektasi suku bunga The Fed menjadi salah satu faktor utama yang menekan dolar.
Ketua The Fed Kevin Warsh, dalam pernyataannya di KTT IMF di Bangkok, menolak memberikan petunjuk pasti mengenai keputusan suku bunga pada pertemuan akhir Oktober. Ia menegaskan tidak ingin mendahului hasil rapat. Warsh juga menyatakan bahwa inflasi yang lebih tinggi dari perkiraan tidak mengubah penilaian dasarnya terhadap kondisi ekonomi AS.
Pernyataan tersebut mendorong pelaku pasar mengurangi ekspektasi kenaikan suku bunga pada Oktober. Gubernur The Fed Michelle Bowman dan Presiden Federal Reserve Bank of San Francisco Mary Daly turut meredakan kekhawatiran pasar. Keduanya menilai bank sentral tidak perlu terburu-buru menaikkan suku bunga.
Sebelumnya, The Fed menaikkan suku bunga sebesar 25 basis poin pada September ke kisaran 3,75%–4%. Kenaikan tersebut menjadi yang pertama sejak 2023. Meski mayoritas dari 19 pembuat kebijakan memproyeksikan satu kenaikan tambahan sebelum akhir tahun, pernyataan terbaru menunjukkan bahwa The Fed masih mempertimbangkan perkembangan ekonomi dan inflasi sebelum mengambil keputusan berikutnya.
Perubahan ekspektasi kebijakan moneter turut memengaruhi pasar obligasi. Imbal hasil obligasi pemerintah AS tenor 10 tahun turun ke sekitar 5,08% di tengah meningkatnya permintaan terhadap aset yang dianggap lebih aman. Namun, investor tetap perlu mencermati perkembangan inflasi dan pernyataan pejabat The Fed karena keduanya dapat mengubah arah dolar dalam waktu singkat.
Wall Street Tertekan, Bursa Eropa Menguat
Pasar saham global bergerak beragam sepanjang pekan. Wall Street menghadapi tekanan besar dari saham teknologi, sedangkan bursa Eropa menunjukkan ketahanan yang lebih baik.
Nasdaq Composite merosot 4,5% secara mingguan, sekaligus mencatat kinerja terburuk sejak Juni. Indeks tersebut juga turun 2,1% pada Jumat. Kekhawatiran mengenai kebutuhan pembiayaan dan likuiditas utang di sektor AI mendorong investor mengurangi kepemilikan saham teknologi.
S&P 500 ikut melemah 1,9% ke level 7.659,44. Sebaliknya, Dow Jones Industrial Average menguat 0,7% ke posisi 52.002,41. Penguatan Dow Jones mencerminkan pergeseran minat investor menuju saham-saham bernilai dan sektor defensif yang dinilai lebih mampu menghadapi ketidakpastian.
Di Eropa, FTSE 100 Inggris naik sekitar 3%, sedangkan DAX Jerman dan CAC 40 Prancis masing-masing menguat 2%. Pergerakan positif tersebut menunjukkan bahwa tekanan di Wall Street tidak sepenuhnya menyebar ke seluruh pasar global.
Sebaliknya, Nikkei 225 Jepang turun 5% karena investor di Asia turut mengurangi eksposur terhadap saham teknologi. Pekan depan, perhatian pasar akan tertuju pada laporan keuangan perusahaan besar, terutama Meta dan Tesla. Hasil keduanya dapat memberikan gambaran lebih jelas mengenai prospek investasi AI dan menentukan apakah tekanan pada saham teknologi akan berlanjut.
Harga Minyak Melonjak, Emas Menguat sebagai Safe Haven
Pasar komoditas mencatat penguatan signifikan akibat meningkatnya ketegangan geopolitik di Timur Tengah, terutama risiko terhadap jalur distribusi energi di sekitar Selat Hormuz.
Minyak mentah Brent naik sekitar 4,9% sepanjang pekan ke kisaran US$109,55–US$109,86 per barel. Harga tersebut menjadi yang tertinggi sejak Mei. Sementara itu, minyak mentah West Texas Intermediate (WTI) melonjak 10,4% ke kisaran US$101,35–US$101,41 per barel.
Lonjakan harga minyak mencerminkan kekhawatiran pasar terhadap potensi gangguan pasokan. Jika ketegangan terus meningkat dan distribusi energi terganggu, harga minyak berpeluang bertahan tinggi. Kondisi ini juga dapat memperbesar tekanan inflasi global, terutama bagi negara-negara yang bergantung pada impor energi.
Di pasar logam mulia, emas menguat hingga mencapai US$4.190 per ons. Pelemahan dolar AS dan penurunan imbal hasil obligasi turut mendukung daya tarik emas. Selain itu, ketidakpastian geopolitik mendorong investor mencari aset lindung nilai untuk mengurangi risiko portofolio.
Pada pekan mendatang, arah emas akan bergantung pada perkembangan geopolitik, pergerakan dolar, serta perubahan ekspektasi suku bunga The Fed. Sementara itu, minyak mentah akan tetap sensitif terhadap berita mengenai konflik di Timur Tengah dan kondisi pasokan global.
WEEK AHEAD
(19 – 23 Oktober 2026)
 Outlook 19–23 Oktober 2026: Fokus pada Inflasi dan Pertumbuhan Global
Memasuki pekan 19–23 Oktober 2026, pasar akan menghadapi kombinasi risiko geopolitik, agenda ekonomi penting, dan laporan keuangan perusahaan. Perkembangan di Ukraina dan Timur Tengah tetap menjadi perhatian utama karena berpotensi memengaruhi pasokan energi serta prospek inflasi.
Di Amerika Serikat, investor akan mencermati data aktivitas bisnis, perumahan, dan sentimen konsumen. Sementara itu, Eropa menghadirkan sejumlah indikator kepercayaan ekonomi dan inflasi Inggris. Di Asia, data pertumbuhan ekonomi China, inflasi Jepang, serta survei aktivitas bisnis sejumlah negara akan memberikan petunjuk mengenai kondisi ekonomi global.
Musim laporan keuangan juga semakin ramai. Hasil perusahaan teknologi dan sejumlah emiten besar dapat memengaruhi selera risiko investor, terutama setelah koreksi tajam saham teknologi pada pekan sebelumnya.
Amerika Serikat: PMI dan Data Perumahan Menjadi Sorotan
Agenda ekonomi AS pekan depan relatif terbatas, tetapi sejumlah data berpotensi memengaruhi ekspektasi pasar terhadap pertumbuhan ekonomi dan kebijakan The Fed.
Perhatian utama akan tertuju pada data awal S&P Global Purchasing Managers’ Index (PMI) manufaktur dan jasa untuk Oktober. Pasar memperkirakan aktivitas kedua sektor melambat dibandingkan periode sebelumnya, meski pertumbuhan ekonomi masih berpotensi bertahan pada level yang solid.
Jika data PMI menunjukkan perlambatan lebih tajam dari perkiraan, dolar AS dapat menghadapi tekanan karena pasar mungkin menilai bahwa ekonomi mulai kehilangan momentum. Sebaliknya, data yang kuat dapat mendukung dolar, terutama jika aktivitas bisnis tetap solid dan tekanan inflasi belum mereda.
Investor juga akan memantau indeks sentimen konsumen University of Michigan. Dari sektor perumahan, agenda penting meliputi NAHB Housing Market Index, izin pembangunan, pembangunan rumah baru, dan penjualan rumah yang masih dalam proses.
Izin pembangunan pada September diperkirakan bertahan pada tingkat tahunan 1,40 juta unit. Sementara itu, pembangunan rumah baru diproyeksikan meningkat menjadi 1,30 juta unit. Penjualan rumah yang masih dalam proses diperkirakan tidak berubah setelah naik 0,3% pada Agustus.
Di pasar tenaga kerja dan kebijakan moneter, tidak ada agenda utama yang melibatkan pejabat The Fed karena mereka memasuki periode blackout menjelang pertemuan FOMC pada 28 Oktober. Kondisi ini membuat data ekonomi menjadi salah satu sumber utama petunjuk bagi pasar mengenai arah kebijakan berikutnya.
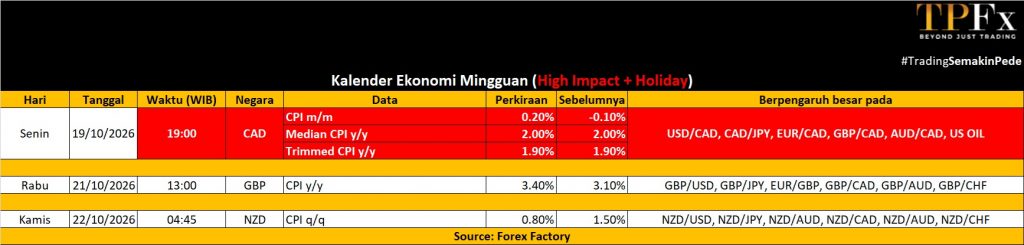
Di Kanada, perhatian tertuju pada inflasi konsumen September. Indeks harga konsumen (CPI) diperkirakan naik 0,2% secara bulanan setelah turun 0,1% pada Agustus. Sementara itu, inflasi inti tahunan diproyeksikan bertahan di 2,6%.
Hasil CPI Kanada dapat memengaruhi ekspektasi suku bunga Bank of Canada dan arah dolar Kanada. Jika inflasi melampaui perkiraan, pasar mungkin menilai bahwa bank sentral perlu mempertahankan kebijakan ketat lebih lama.
Eropa: Inflasi Inggris dan PMI Menentukan Sentimen
Di kawasan Euro, data awal PMI manufaktur dan jasa akan memberikan gambaran mengenai aktivitas ekonomi pada Oktober. Kedua sektor diperkirakan masih berada di zona ekspansi, meskipun lajunya sedikit melambat dibandingkan September.
Jerman juga menjadi perhatian karena sektor manufakturnya diperkirakan mempertahankan pertumbuhan yang solid. Aktivitas jasa bahkan berpotensi mencapai level tertinggi dalam delapan bulan. Namun, indikator sentimen ekonomi mungkin menunjukkan gambaran yang kurang optimistis.
Indeks Sentimen Ekonomi ZEW Jerman diperkirakan turun setelah meningkat selama lima bulan berturut-turut. Sentimen ekonomi kawasan Euro juga diproyeksikan melemah. Jika data PMI tetap kuat sementara indikator sentimen menurun, pasar akan menilai apakah pemulihan ekonomi Eropa mampu bertahan di tengah ketidakpastian global.
Di Inggris, fokus utama beralih ke inflasi, pasar tenaga kerja, dan penjualan ritel. Inflasi konsumen tahunan diperkirakan meningkat menjadi 3,4%, tertinggi dalam sembilan bulan. Inflasi inti juga diproyeksikan naik menjadi 2,7%, level tertinggi sejak Maret.
Pada saat yang sama, pasar tenaga kerja Inggris diperkirakan menunjukkan tanda-tanda pelemahan lebih lanjut. Tingkat pengangguran diproyeksikan naik menjadi 5%, tertinggi sejak Maret. Pertumbuhan rata-rata upah mingguan, termasuk bonus, diperkirakan melambat menjadi 3,8%, laju terlemah sejak 2020.
Kombinasi inflasi yang meningkat dan pasar tenaga kerja yang melemah dapat menyulitkan Bank of England dalam menentukan arah kebijakan moneter. Inflasi yang lebih tinggi berpotensi mendorong bank sentral mempertahankan suku bunga ketat. Namun, pelemahan pasar tenaga kerja dapat memperkuat alasan untuk melonggarkan kebijakan jika tekanan harga mulai mereda.
Asia Pasifik: Pertumbuhan China dan Inflasi Jepang
China akan merilis serangkaian data ekonomi penting yang mencakup pertumbuhan produk domestik bruto (PDB) kuartal III, produksi industri, penjualan ritel, dan investasi aset tetap.
Pertumbuhan ekonomi China diperkirakan meningkat menjadi 4,4% secara tahunan pada kuartal III, dibandingkan 4,3% pada kuartal II. Produksi industri September diproyeksikan tumbuh 5,4%, sedikit lebih tinggi dari 5,2% pada Agustus. Pertumbuhan penjualan ritel juga diperkirakan meningkat menjadi 0,5% dari 0,4%.
Namun, investasi aset tetap diperkirakan masih mengalami kontraksi. Data ini penting untuk menilai apakah pemulihan ekonomi China telah meluas ke berbagai sektor atau masih menghadapi hambatan dari lemahnya investasi.
Dari sisi kebijakan moneter, People’s Bank of China diperkirakan mempertahankan suku bunga pinjaman utama tenor satu tahun di 3% dan tenor lima tahun di 3,5%. Keputusan tersebut akan menjadi perhatian investor yang memantau upaya pemerintah China dalam menjaga pertumbuhan ekonomi.
Di Jepang, perhatian tertuju pada data perdagangan dan inflasi September, serta PMI awal manufaktur dan jasa untuk Oktober. Aktivitas manufaktur diperkirakan membaik, sementara inflasi inti diproyeksikan meningkat menjadi 2,1%, level tertinggi sepanjang tahun ini. Defisit perdagangan Jepang juga diperkirakan menyempit menjadi 250 miliar yen.
Jika inflasi Jepang terus meningkat, pasar akan menilai dampaknya terhadap prospek kebijakan Bank of Japan. Sementara itu, data perdagangan akan memberikan gambaran mengenai kondisi permintaan eksternal dan kinerja ekspor Jepang.
Australia juga akan merilis PMI awal manufaktur dan jasa Oktober. Selain itu, Selandia Baru dijadwalkan mengumumkan data perdagangan. Serangkaian indikator ini dapat memengaruhi sentimen terhadap mata uang Asia, terutama jika hasilnya menunjukkan perbedaan momentum pertumbuhan antarnegara.
Weekly Review dan Outlook 19–23 Oktober 2026 menunjukkan bahwa pasar global menghadapi sejumlah faktor yang dapat memicu volatilitas. Risiko geopolitik menopang harga minyak dan emas, sedangkan perubahan ekspektasi suku bunga The Fed menekan dolar AS. Pada saat yang sama, kekhawatiran terhadap pembiayaan sektor AI memicu koreksi saham teknologi.
Data Mingguan Perdagangan Emas (12 – 16 Oktober 2026)
Open : 4. 193,33 | High : 4.217,21 | Low : 4.073,29 | Close : 4.168,82 | Range : 143,92
GOLD PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 4.089 | R1 4.233 |
| S2 4.009 | R2 4.297 |
| S3 3.945 | R3 4.377 |
Gold Outlook : Bearish
Data Mingguan Perdagangan US Oil (12 – 16 Oktober 2026)
Open : 91,84 | High : 99,29 | Low : 89,56 | Close : 98,93 | Range : 9,73
OIL PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 92,56 | R1 102,29 |
| S2 86,20 | R2 105,66 |
| S3 82,83 | R3 112,02 |
Oil Outlook : Bullish
Baca juga: Weekly Review dan Outlook 12 – 16 Oktober 2026
Dapatkan update seputar Pasar saham global trading di tpfx.co.id . Buka akun demonya disini GRATISS. Semoga artikel ini memberikan wawasan yang berguna dan membantu dalam perjalanan trading Anda.
Selamat trading dan semoga sukses!
Disclaimer
Informasi dalam artikel ini disusun berdasarkan sumber yang dianggap terpercaya dan bertujuan untuk memberikan informasi serta edukasi mengenai perkembangan pasar keuangan. Seluruh data, opini, dan proyeksi yang disampaikan dapat berubah sewaktu-waktu sesuai dengan kondisi pasar dan perkembangan ekonomi global. Artikel ini bukan merupakan ajakan, rekomendasi, atau saran investasi maupun trading. Setiap keputusan investasi dan transaksi yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab masing-masing pembaca. Selalu lakukan analisis dan pertimbangan risiko secara mandiri sebelum mengambil keputusan investasi atau trading.