

Perkembangan Pasar Global Pekan Lalu
Weekly Review dan Outlook 16–20 November 2026 mencerminkan perubahan sentimen yang cukup besar di pasar keuangan global. Dolar AS mencatat penguatan luas, sementara indeks saham utama Wall Street mengakhiri pekan dengan kenaikan. Sebaliknya, harga emas dan minyak mentah mengalami tekanan.
Data inflasi Amerika Serikat yang lebih tinggi dari perkiraan mendorong kenaikan imbal hasil obligasi pemerintah AS tenor 10 tahun hingga 5,145%. Perkembangan ini memperkuat ekspektasi pasar terhadap kenaikan suku bunga Federal Reserve pada Desember.
Wall Street Menguat, Dow Jones Memimpin Kenaikan
Pasar saham Amerika Serikat mencatat pemulihan sepanjang pekan 9–13 November 2026. Dow Jones Industrial Average (DJIA) naik 2,07% atau 1.061,82 poin ke level 52.347,55. S&P 500 menguat 2,51% ke 7.561,67, sedangkan Nasdaq Composite naik 2,27% ke 25.136,27. Kenaikan tersebut mencerminkan pemulihan yang cukup luas di pasar saham, meskipun saham teknologi mengalami tekanan pada akhir pekan.
Investor mulai mengalihkan sebagian modal dari saham berbasis kecerdasan buatan (AI) yang memiliki volatilitas tinggi. Mereka meningkatkan eksposur pada perusahaan berkapitalisasi besar di luar sektor AI, termasuk Apple, serta saham sektor kesehatan dan kebutuhan pokok konsumen.
Pergerakan tersebut juga berlangsung di tengah tekanan terhadap Nvidia setelah muncul kabar mengenai CEO Jensen Huang. Perkembangan ini meningkatkan perhatian investor terhadap prospek industri semikonduktor dan keberlanjutan investasi AI.
Dolar AS Mencapai Level Tertinggi Tahun Ini
Dolar AS menjadi salah satu aset dengan kinerja terkuat sepanjang pekan. US Dollar Index (DXY) naik 1,09% ke 103,41 dan mencapai level tertinggi tahun ini.
Penguatan tersebut muncul setelah data inflasi AS melampaui ekspektasi. Imbal hasil Treasury yang meningkat turut memperkuat daya tarik dolar dan mendorong perubahan ekspektasi kebijakan moneter Federal Reserve.
EUR/USD turun 1,65% ke 1,1023. Euro menghadapi tekanan dari penguatan dolar AS serta kekhawatiran terhadap pertumbuhan ekonomi dan ketidakpastian fiskal Prancis. Pasangan mata uang ini juga mendekati area support psikologis 1,1000.
GBP/USD melemah 1,78% ke 1,3217. Penguatan dolar AS mengimbangi ekspektasi kenaikan suku bunga Bank of England yang semakin besar.
Sementara itu, USD/JPY naik 1,51% ke 159,88 setelah sempat menembus level 160,00 dalam perdagangan intraday. Selisih imbal hasil obligasi AS dan Jepang yang lebar terus memberikan tekanan terhadap yen.
Menteri Keuangan Jepang, Satsuki Katayama, kembali memperingatkan pasar mengenai kemungkinan intervensi valuta asing. Pernyataan tersebut muncul ketika pergerakan yen mendekati level yang berpotensi memicu respons otoritas Jepang.
Di kawasan komoditas dan mata uang lainnya, AUD/USD turun 1,79% ke 0,6807. Pasangan ini menyentuh level terendah dalam sepuluh bulan di tengah pelemahan sentimen dan ekspektasi bahwa Reserve Bank of Australia akan menahan suku bunga setelah kenaikan sebelumnya.
USD/CAD naik 1,74% ke 1,4261 seiring penurunan harga minyak mentah dan penguatan dolar AS. USD/CHF mencatat kenaikan terbesar di antara pasangan mata uang utama, yakni 2,51% ke 0,8359.
Harga Emas dan Minyak Mengalami Tekanan
Harga emas spot turun 4,57% sepanjang pekan dan ditutup pada US$3.880,70 per troy ounce. Dalam perdagangan Kamis, harga emas sempat menyentuh US$3.852,10.
Kenaikan imbal hasil Treasury AS tenor 10 tahun hingga 5,145% dan penguatan dolar menjadi faktor utama yang menekan logam mulia. Imbal hasil riil yang lebih tinggi meningkatkan biaya peluang memegang emas yang tidak memberikan bunga.
Di pasar energi, minyak mentah mencatat penurunan mingguan kedua secara berturut-turut. WTI turun 2,50% ke US$88,56 per barel, sedangkan Brent melemah 2,52% ke US$95,84 per barel.
Peningkatan persediaan minyak mentah Amerika Serikat dan proyeksi surplus pasokan dari International Energy Agency (IEA) menekan harga kedua acuan minyak tersebut.
Tekanan harga tetap berlangsung meskipun pasar menghadapi risiko geopolitik di Timur Tengah. Serangan terhadap kapal tanker di Selat Hormuz dan serangan Houthi terhadap infrastruktur energi Arab Saudi belum cukup untuk mengimbangi kekhawatiran mengenai kelebihan pasokan global.
WEEK AHEAD
(16 – 20 November 2026)
Outlook Pasar Global 16–20 November 2026
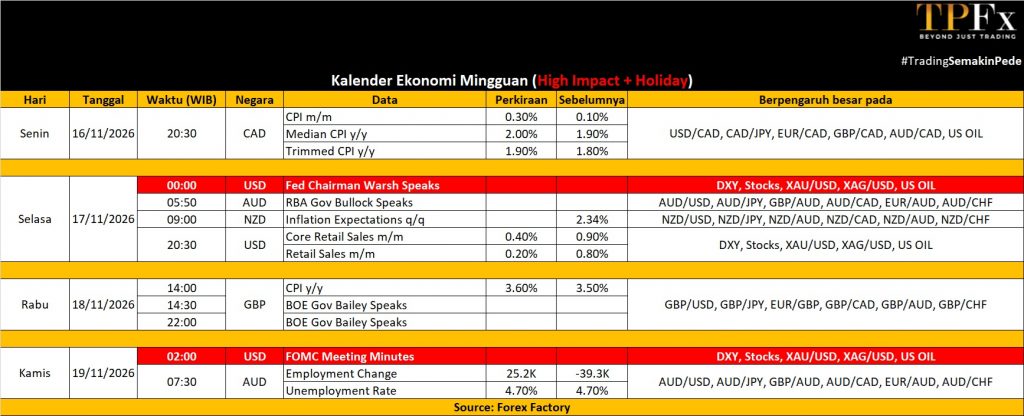
Memasuki pekan 16–20 November 2026, perhatian investor akan tertuju pada laporan keuangan Nvidia, risalah rapat Federal Open Market Committee (FOMC), serta sejumlah data ekonomi penting dari Amerika Serikat, Eropa, dan Asia.
Perkembangan geopolitik Timur Tengah juga tetap menjadi perhatian. Risiko eskalasi konflik dan prospek pasokan energi dari kawasan tersebut berpotensi memengaruhi harga minyak serta ekspektasi inflasi global.
Amerika Serikat
Pasar saham Amerika Serikat akan mencermati laporan keuangan kuartalan Nvidia pada Selasa. Investor sektor teknologi dan semikonduktor menantikan informasi mengenai kinerja bisnis serta prospek permintaan chip untuk industri AI.
Laporan tersebut hadir ketika saham Nvidia menghadapi tekanan besar. Perusahaan kehilangan lebih dari US$1 triliun nilai kapitalisasi pasar dan kapitalisasi pasarnya turun di bawah US$4 triliun.
Selain Nvidia, sejumlah perusahaan besar juga akan merilis laporan keuangan. Perusahaan tersebut mencakup Walmart, Home Depot, Palo Alto Networks, Walt Disney, dan Intuit.
Dari sisi kebijakan moneter, investor akan mencermati risalah rapat FOMC pada Rabu. Pasar juga menunggu pernyataan sejumlah pejabat Federal Reserve untuk memperoleh petunjuk mengenai arah suku bunga berikutnya.
Risalah tersebut menjadi penting karena rapat sebelumnya mempertahankan suku bunga, tetapi mencatat dua suara berbeda yang mendukung kenaikan suku bunga. Data inflasi Oktober yang lebih tinggi dari perkiraan dan ketahanan pasar tenaga kerja turut memperkuat ekspektasi pengetatan moneter.
Kontrak berjangka menunjukkan sekitar 88% pelaku pasar memperkirakan kenaikan suku bunga sebesar 25 basis poin. Sementara itu, sisanya memperkirakan kenaikan sebesar 50 basis poin.
Data penjualan ritel AS untuk Oktober juga akan menjadi perhatian. Pasar memperkirakan penjualan ritel tidak mengalami pertumbuhan, lebih rendah dibandingkan kenaikan 0,8% pada September.
Produksi industri diperkirakan hanya meningkat 0,1%, melambat dari pertumbuhan 0,7% sebelumnya. Sementara itu, housing starts diperkirakan naik tipis ke tingkat tahunan 1,23 juta unit dari 1,22 juta unit pada September.
Investor juga akan memantau building permits, pending home sales, dan sentimen pengembang perumahan. Data persediaan bisnis, harga perdagangan luar negeri, serta survei manufaktur regional turut masuk dalam agenda ekonomi.
Di Amerika Utara, Kanada akan merilis data inflasi, penjualan ritel, dan perumahan.
Eropa
Agenda ekonomi Eropa relatif lebih ringan dibandingkan Amerika Serikat. Namun, data inflasi, pasar tenaga kerja, dan penjualan ritel Inggris berpotensi memengaruhi ekspektasi kebijakan Bank of England (BoE).
Pada rapat kebijakan terakhir, BoE memperingatkan bahwa inflasi Inggris dapat meningkat dari 3,5% saat ini menjadi sekitar 5% pada pertengahan 2027. Bank sentral tersebut juga mencatat bahwa aktivitas ekonomi belakangan ini secara umum lebih kuat dari perkiraan.
Perkembangan tersebut mendorong pasar meningkatkan ekspektasi kenaikan suku bunga pada Desember. Peluang kenaikan suku bunga yang tercermin dalam harga pasar mencapai 82%, meningkat dari 50% pada pekan sebelumnya.
Data inflasi dan ketenagakerjaan Inggris pada pekan mendatang akan memberikan gambaran lebih lanjut mengenai tekanan harga dan kondisi ekonomi. Angka penjualan ritel juga menjadi perhatian untuk mengukur kekuatan konsumsi rumah tangga.
Inggris turut merilis data keuangan sektor publik Oktober pada Jumat. Data tersebut menjadi pembaruan pertama setelah pemerintah menyampaikan anggaran yang relatif moderat.
Di kawasan euro, investor menantikan indeks sentimen ekonomi ZEW Jerman dan kepercayaan konsumen zona euro. Kedua indikator tersebut diperkirakan membaik pada November.
Produksi industri zona euro juga diperkirakan pulih setelah mengalami penurunan selama tiga bulan berturut-turut. Selain itu, pasar akan mencermati inflasi final Oktober, pertumbuhan upah yang dinegosiasikan, dan data aktivitas konstruksi.
Swiss akan merilis pertumbuhan ekonomi kuartal ketiga, neraca perdagangan, dan produksi industri. Sementara itu, Jerman akan mengumumkan harga produsen dan Inggris akan merilis data kepercayaan konsumen serta pesanan industri.
Asia Pasifik
China akan menjadi salah satu pusat perhatian pasar Asia pada pekan mendatang. Investor menunggu data produksi industri, penjualan ritel, harga properti, investasi aset tetap, dan tingkat pengangguran. Data tersebut akan memberikan gambaran mengenai kondisi permintaan domestik dan aktivitas ekonomi China. Perkembangan sektor properti juga tetap menjadi perhatian karena berkaitan dengan prospek pemulihan ekonomi negara tersebut.
Dari sisi kebijakan moneter, People’s Bank of China (PBOC) diperkirakan mempertahankan Loan Prime Rate (LPR) tenor satu tahun pada 3% dan tenor lima tahun pada 3,5%. Musim laporan keuangan perusahaan China juga akan berlangsung cukup padat. Tencent, Alibaba, Baidu, dan JD termasuk perusahaan besar yang dijadwalkan menyampaikan kinerja kuartalan.
Di Jepang, perhatian pasar akan tertuju pada data produk domestik bruto (PDB) kuartal ketiga. Pertumbuhan ekonomi diperkirakan melambat menjadi 0,1% secara kuartalan dari 0,4% pada kuartal kedua. Secara tahunan, pertumbuhan ekonomi Jepang diperkirakan turun menjadi 0,3% dari 1,4%. Data tersebut akan memberikan gambaran mengenai momentum pemulihan ekonomi Jepang.
Selain PDB, investor akan mencermati data perdagangan dan inflasi Oktober serta pesanan mesin September. Perkembangan data tersebut dapat memengaruhi penilaian pasar terhadap prospek kebijakan moneter Bank of Japan.
Sementara itu, Australia akan merilis risalah rapat kebijakan Reserve Bank of Australia (RBA) pada November. Dalam rapat tersebut, RBA menaikkan suku bunga acuan sebesar 25 basis poin menjadi 4,85%.
Investor akan mencermati penjelasan mengenai pertimbangan kenaikan suku bunga tersebut, terutama terkait tekanan inflasi dan kondisi pasar tenaga kerja. Data indeks harga upah kuartal ketiga dan ketenagakerjaan Oktober juga akan menjadi perhatian.
Selandia Baru melengkapi agenda regional dengan rilis data inflasi terbaru.
Secara keseluruhan, Weekly Review dan Outlook pekan ini memperlihatkan pasar global memasuki periode dengan perhatian besar terhadap inflasi, kebijakan suku bunga, laporan keuangan perusahaan teknologi, dan risiko geopolitik. Perkembangan data ekonomi dari Amerika Serikat, Inggris, China, dan Jepang akan menjadi bagian penting dalam pembentukan sentimen pasar selama 16–20 November 2026.
Data Mingguan Perdagangan Emas (09 – 13 November 2026)
Open : 4.063.76 | High : 4.148,69 | Low : 3.852,40 | Close : 3.876,03 | Range : 296,29
GOLD PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 3.769 | R1 4.065 |
| S2 3.663 | R2 4.255 |
| S3 3.473 | R3 4.362 |
Gold Outlook : Bearish
Data Mingguan Perdagangan US Oil (09 – 13 November 2026)
Open : 90,65 | High : 91,36 | Low : 83,83 | Close : 88,98 | Range : 7,53
OIL PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 84,75 | R1 92,28 |
| S2 80,53 | R2 95,59 |
| S3 77,22 | R3 99,81 |
Oil Outlook : Bullish
Baca juga: Weekly Review dan Outlook 09 – 13 November 2026
Dapatkan update seputar Pasar saham global trading di tpfx.co.id . Buka akun demonya disini GRATISS. Semoga artikel ini memberikan wawasan yang berguna dan membantu dalam perjalanan trading Anda.
Selamat trading dan semoga sukses!
Disclaimer
Informasi dalam artikel ini disusun berdasarkan sumber yang dianggap terpercaya dan bertujuan untuk memberikan informasi serta edukasi mengenai perkembangan pasar keuangan. Seluruh data, opini, dan proyeksi yang disampaikan dapat berubah sewaktu-waktu sesuai dengan kondisi pasar dan perkembangan ekonomi global. Artikel ini bukan merupakan ajakan, rekomendasi, atau saran investasi maupun trading. Setiap keputusan investasi dan transaksi yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab masing-masing pembaca. Selalu lakukan analisis dan pertimbangan risiko secara mandiri sebelum mengambil keputusan investasi atau trading.