

Weekly review dan outlook 05-09 Oktober 2026 menyoroti tiga isu utama: konflik AS-Iran, lonjakan yield obligasi, dan arah kebijakan The Fed. Pekan lalu, investor menghadapi aksi jual obligasi dan data tenaga kerja yang lebih lemah. Berikut rangkuman pekan lalu dan agenda penting yang perlu Anda pantau.
Wall Street Tertekan Aksi Jual Obligasi
Indeks utama Wall Street bergerak bervariasi dan cenderung melemah sepanjang pekan. Aksi jual di pasar obligasi dan kekhawatiran suku bunga tinggi menekan saham. Indeks sempat pulih tipis di akhir pekan setelah data nonfarm payrolls (NFP) September meleset dari perkiraan. Angka tenaga kerja yang lebih lemah mengurangi tekanan di pasar.
Optimisme terhadap kecerdasan buatan (AI) tetap menopang sentimen. Penguatan saham teknologi seperti Nvidia ikut mendukung aliran dana ke ekuitas global. Reksa dana ekuitas global mencatat arus masuk bersih US$34,76 miliar pada pekan yang berakhir 30 September 2026. Angka itu turun dari US$44,31 miliar pada pekan sebelumnya.
Ekspektasi Kenaikan Suku Bunga Mereda
Presiden The Fed New York, John Williams, menyatakan tidak ada urgensi untuk buru-buru menaikkan suku bunga. Komentar itu meredam taruhan pasar. Peluang kenaikan suku bunga pada Oktober turun tajam dari kisaran 70%.
The Fed menaikkan suku bunga pada September untuk pertama kalinya sejak 2023. Ketua The Fed, Kevin Warsh, mengambil nada yang lebih hawkish karena khawatir terhadap inflasi. Namun, data PCE dan NFP yang lebih lemah serta komentar dovish dari para pejabat membuat pasar meninggalkan taruhan kenaikan di rapat akhir Oktober. Inflasi PCE Agustus masih berada di 3,4% secara tahunan, di atas target 2%.
Di Australia, bank sentral RBA menaikkan suku bunga acuan 25 bps menjadi 4,60%. Seluruh anggota dewan setuju. Level itu menjadi yang tertinggi dalam 15 tahun.
Dolar, Euro, Yen, dan Yield Obligasi
Dolar AS mengakhiri tren naik empat hari pada Jumat. Indeks dolar turun 0,2% ke 101,93 pada pukul 15.36 ET. Meski begitu, indeks ini mencatat kenaikan mingguan 1%. Ini akan menjadi kenaikan tiga pekan beruntun pertama sejak pertengahan Januari.
Euro sempat tertekan hingga kisaran 1,1212, kondisi oversold paling ekstrem sejak 2015. Mata uang ini lalu rebound dari hari terburuknya sejak pertengahan Juni. Yen menguat setelah inflasi Tokyo yang panas mengerek peluang pengetatan kebijakan Bank of Japan.
Yield Treasury AS tenor 10 tahun naik sekitar 10 bps dalam sepekan. Ini kenaikan mingguan kelima berturut-turut, dan yield bertahan di level tertinggi sejak 2002. Di Eropa, selisih yield obligasi Prancis dan Jerman melebar ke level terluas sejak krisis zona euro 2011.
Minyak dan Emas Bergerak Liar
Harga minyak berfluktuasi karena ketegangan di Timur Tengah meningkat. AS mengerahkan pasukan dan kapal induk. China membatasi ekspor minyak, sementara G7 dan negara Eropa melepas cadangan diesel darurat. Brent diperdagangkan di kisaran US$102,77 per barel dan WTI di sekitar US$91,90.
Emas spot terkoreksi sekitar 1% ke kisaran US$4.135–4.180 per ons. Penguatan dolar dan tingginya yield obligasi menekan logam mulia.
WEEK AHEAD
(05 – 09 Oktober 2026)
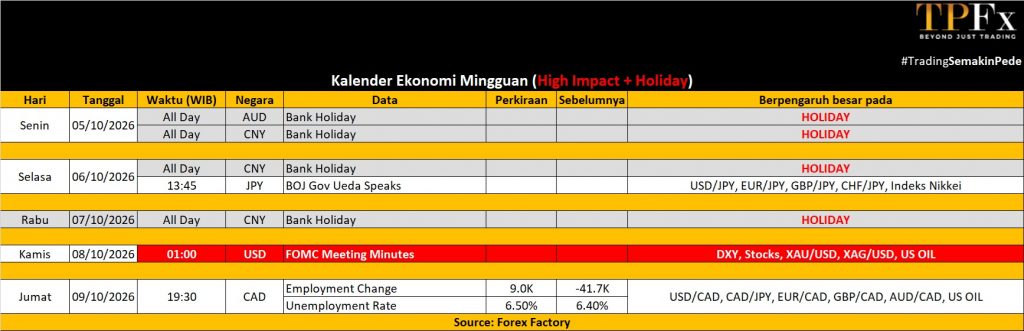 Agenda Data dalam Weekly Review dan Outlook
Fokus utama tetap pada kebuntuan AS-Iran dan upaya membuka kembali Selat Hormuz. Pasar obligasi juga masih menjadi sorotan setelah lonjakan yield. Pertemuan OPEC turut masuk dalam daftar peristiwa penting.
Amerika
Notulen rapat FOMC pada Rabu akan diteliti untuk mencari petunjuk arah kebijakan The Fed. ISM Services PMI diperkirakan menunjukkan ekspansi yang lebih kuat, bahkan mungkin tercepat sejak Februari. Sentimen konsumen University of Michigan versi awal kemungkinan tetap dekat rekor terendah karena biaya hidup tinggi. Data perdagangan Agustus diperkirakan menunjukkan defisit yang lebih lebar. Sejumlah pejabat The Fed juga dijadwalkan berbicara. Investor menantikan laporan keuangan PepsiCo dan Delta Air Lines.
Eropa
Bank Sentral Eropa (ECB) akan merilis notulen rapat terakhirnya. ECB menaikkan suku bunga 25 bps pada September. Ini kenaikan kedua sejak perang AS-Iran dimulai.
Produksi industri Jerman diperkirakan rebound. Pesanan pabrik justru bisa turun setelah tiga bulan naik. Surplus perdagangan Jerman diperkirakan menyempit menjadi US$19,2 miliar. Penjualan ritel zona euro diprediksi pulih pada Agustus, dan inflasi produsen diperkirakan naik 1,9%.
Asia Pasifik
Pasar China tutup untuk libur Golden Week hingga 7 Oktober, tanpa rilis data penting. Di Jepang, upah Agustus diperkirakan naik lebih lambat, yaitu 3,7%. Kepercayaan konsumen September diperkirakan turun tipis.
Australia akan merilis data kepercayaan konsumen, iklan lowongan kerja, dan ekspektasi inflasi konsumen.
Kesimpulan
Singkatnya, weekly review dan outlook ini bertumpu pada tiga hal. Pertama, perkembangan konflik AS-Iran. Kedua, arah yield obligasi. Ketiga, sinyal dari notulen FOMC dan ECB. Pantau terus data ekonomi utama agar Anda tidak tertinggal pergerakan pasar.
Data Mingguan Perdagangan Emas (28 September – 02 Oktober 2026)
Open : 4.270,68 High : 4.275,20 Low : 4.110,63 Close : 4.143,44 Range : 164,57
GOLD PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 4.078 | R1 4.242 |
| S2 4.012 | R2 4.341 |
| S3 3.913 | R3 4.407 |
Gold Outlook : Bearish
Data Mingguan Perdagangan US Oil (28 September – 02 Oktober 2026)
Open : 93.45 High : 96,49 Low : 88,13 Close : 91,33 Range : 8,36
OIL PRE ANALYSIS
WEEKLY VALUE AREA
| WEEKLY SUPPORT | WEEKLY RESISTANCE |
| S1 87,48 | R1 95,84 |
| S2 83,62 | R2 100,34 |
| S3 79,12 | R3 104,20 |
Oil Outlook : Bearish
Baca juga: Weekly Review dan Outlook 28 September – 02 Oktober 2026
Dapatkan update seputar Pasar saham global trading di tpfx.co.id . Buka akun demonya disini GRATISS. Semoga artikel ini memberikan wawasan yang berguna dan membantu dalam perjalanan trading Anda.
Selamat trading dan semoga sukses!
Disclaimer
Informasi dalam artikel ini disusun berdasarkan sumber yang dianggap terpercaya dan bertujuan untuk memberikan informasi serta edukasi mengenai perkembangan pasar keuangan. Seluruh data, opini, dan proyeksi yang disampaikan dapat berubah sewaktu-waktu sesuai dengan kondisi pasar dan perkembangan ekonomi global. Artikel ini bukan merupakan ajakan, rekomendasi, atau saran investasi maupun trading. Setiap keputusan investasi dan transaksi yang diambil berdasarkan informasi dalam artikel ini sepenuhnya menjadi tanggung jawab masing-masing pembaca. Selalu lakukan analisis dan pertimbangan risiko secara mandiri sebelum mengambil keputusan investasi atau trading.